Domain die-altersvorsorge.de kaufen?
Wir ziehen mit dem Projekt
die-altersvorsorge.de um.
Sind Sie am Kauf der Domain
die-altersvorsorge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain die-altersvorsorge.de kaufen?
Wie kann die betriebliche Altersvorsorge dazu beitragen, die finanzielle Absicherung im Ruhestand zu gewährleisten? Welche Vorteile bietet sie im Vergleich zu anderen Formen der Altersvorsorge?
Die betriebliche Altersvorsorge ermöglicht es Arbeitnehmern, zusätzlich zur gesetzlichen Rente für das Alter vorzusorgen. Durch regelmäßige Einzahlungen in einen betrieblichen Vorsorgevertrag können Arbeitnehmer von steuerlichen Vorteilen und möglichen Arbeitgeberzuschüssen profitieren. Im Vergleich zu anderen Formen der Altersvorsorge bietet die betriebliche Altersvorsorge somit eine attraktive Möglichkeit, die finanzielle Absicherung im Ruhestand zu gewährleisten. **
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
Ähnliche Suchbegriffe für Altersvorsorge
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
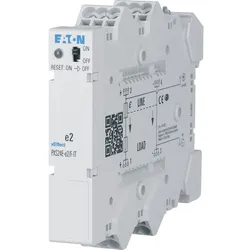
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
"Welche Faktoren sollten bei der Planung der Altersvorsorge berücksichtigt werden, um eine finanzielle Absicherung im Ruhestand zu gewährleisten?"
Bei der Planung der Altersvorsorge sollten Faktoren wie das Renteneintrittsalter, die Höhe der monatlichen Rentenzahlungen und die Inflation berücksichtigt werden. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und verschiedene Vorsorgeformen wie die gesetzliche Rente, betriebliche Altersvorsorge und private Vorsorge zu kombinieren. Eine frühzeitige und kontinuierliche Planung sowie regelmäßige Überprüfung und Anpassung der Vorsorge sind entscheidend, um eine finanzielle Absicherung im Ruhestand zu gewährleisten. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie wirkt sich die betriebliche Altersversorgung auf die finanzielle Absicherung im Ruhestand aus? Welche Vorteile bietet sie im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersversorgung trägt dazu bei, die finanzielle Absicherung im Ruhestand zu verbessern, da Arbeitnehmer während ihrer Berufstätigkeit zusätzliches Kapital für die Altersvorsorge aufbauen können. Im Vergleich zur privaten Altersvorsorge bietet die betriebliche Altersversorgung oft steuerliche Vorteile und eine höhere Sicherheit, da sie in der Regel vom Arbeitgeber mitfinanziert wird und somit zusätzliche Leistungen gewährt werden. Zudem kann die betriebliche Altersversorgung auch bei einem Arbeitgeberwechsel oder im Falle einer Insolvenz des Unternehmens bestehen bleiben. **

Wie kann man effektiv für die Altersvorsorge planen, um im Ruhestand finanzielle Sicherheit zu gewährleisten?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld zurücklegen. 2. Diversifizierung der Anlagen, um das Risiko zu streuen. 3. Beratung durch einen Finanzberater in Anspruch nehmen, um die individuelle Situation zu analysieren und passende Strategien zu entwickeln. **
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Tasse RuhestandDiese Tasse ist eine lustige Geschenkidee für den Ruhestand, die durch die lustigen Sprüche bestimmt für ein Lächeln im Gesicht sorgt. Höhe: 11cmBreite: 14cmFüllmenge: 400mlMaterial: Porzellan ""Ruhestand - Zeit für die schönen Dinge - voll im Stress - lange schlafen - endlich nörgeln - Termine früh genug vereinbaren - innere Werte zählen: Zuckerwerte, Blutwerte, Leberwerte - ...""12,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie kann die betriebliche Altersvorsorge dazu beitragen, die finanzielle Absicherung im Ruhestand zu gewährleisten? Welche Vorteile bietet sie im Vergleich zu anderen Formen der Altersvorsorge?
Die betriebliche Altersvorsorge ermöglicht es Arbeitnehmern, zusätzlich zur gesetzlichen Rente für das Alter vorzusorgen. Durch regelmäßige Einzahlungen in einen betrieblichen Vorsorgevertrag können Arbeitnehmer von steuerlichen Vorteilen und möglichen Arbeitgeberzuschüssen profitieren. Im Vergleich zu anderen Formen der Altersvorsorge bietet die betriebliche Altersvorsorge somit eine attraktive Möglichkeit, die finanzielle Absicherung im Ruhestand zu gewährleisten. **
-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
-
"Welche Faktoren sollten bei der Planung der Altersvorsorge berücksichtigt werden, um eine finanzielle Absicherung im Ruhestand zu gewährleisten?"
Bei der Planung der Altersvorsorge sollten Faktoren wie das Renteneintrittsalter, die Höhe der monatlichen Rentenzahlungen und die Inflation berücksichtigt werden. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und verschiedene Vorsorgeformen wie die gesetzliche Rente, betriebliche Altersvorsorge und private Vorsorge zu kombinieren. Eine frühzeitige und kontinuierliche Planung sowie regelmäßige Überprüfung und Anpassung der Vorsorge sind entscheidend, um eine finanzielle Absicherung im Ruhestand zu gewährleisten. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Ähnliche Suchbegriffe für Altersvorsorge
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie wirkt sich die betriebliche Altersversorgung auf die finanzielle Absicherung im Ruhestand aus? Welche Vorteile bietet sie im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersversorgung trägt dazu bei, die finanzielle Absicherung im Ruhestand zu verbessern, da Arbeitnehmer während ihrer Berufstätigkeit zusätzliches Kapital für die Altersvorsorge aufbauen können. Im Vergleich zur privaten Altersvorsorge bietet die betriebliche Altersversorgung oft steuerliche Vorteile und eine höhere Sicherheit, da sie in der Regel vom Arbeitgeber mitfinanziert wird und somit zusätzliche Leistungen gewährt werden. Zudem kann die betriebliche Altersversorgung auch bei einem Arbeitgeberwechsel oder im Falle einer Insolvenz des Unternehmens bestehen bleiben. **
-
Wie kann man effektiv für die Altersvorsorge planen, um im Ruhestand finanzielle Sicherheit zu gewährleisten?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld zurücklegen. 2. Diversifizierung der Anlagen, um das Risiko zu streuen. 3. Beratung durch einen Finanzberater in Anspruch nehmen, um die individuelle Situation zu analysieren und passende Strategien zu entwickeln. **
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.