Domain die-altersvorsorge.de kaufen?
Wir ziehen mit dem Projekt
die-altersvorsorge.de um.
Sind Sie am Kauf der Domain
die-altersvorsorge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain die-altersvorsorge.de kaufen?
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
Wie beeinflusst die Rentenversicherung die finanzielle Absicherung im Alter?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Ruhestand, die die finanzielle Absicherung im Alter verbessert. Sie sorgt dafür, dass Rentner nicht allein auf ihre Ersparnisse angewiesen sind und verhindert Altersarmut. Durch die Rentenversicherung können Rentner ihren Lebensstandard im Alter aufrechterhalten. **


Ähnliche Suchbegriffe für Firmino
Top-Angebote
Produkte zum Begriff Firmino:
-
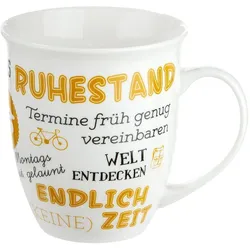
Tasse RuhestandDiese Tasse ist eine lustige Geschenkidee für den Ruhestand, die durch die lustigen Sprüche bestimmt für ein Lächeln im Gesicht sorgt. Höhe: 11cmBreite: 14cmFüllmenge: 400mlMaterial: Porzellan ""Ruhestand - Zeit für die schönen Dinge - voll im Stress - lange schlafen - endlich nörgeln - Termine früh genug vereinbaren - innere Werte zählen: Zuckerwerte, Blutwerte, Leberwerte - ...""12,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
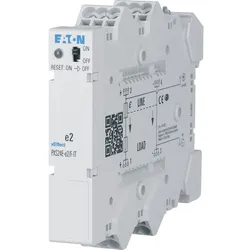
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Unterschiede zwischen staatlicher und privater Rentenversicherung und wie beeinflussen diese die finanzielle Absicherung im Ruhestand?
Die staatliche Rentenversicherung wird von der Regierung verwaltet und finanziert, während private Rentenversicherungen von Versicherungsunternehmen angeboten werden. Die staatliche Rente basiert auf Beiträgen, die während des Arbeitslebens eingezahlt werden, während private Rentenversicherungen individuell abgeschlossen werden und oft flexiblere Beitragszahlungen und Leistungen bieten. Die staatliche Rente ist oft eine Grundabsicherung im Ruhestand, während private Rentenversicherungen zusätzliche Einkommensquellen bieten können. Die staatliche Rente ist abhängig von politischen Entscheidungen und demografischen Entwicklungen, während private Rentenversicherungen von der finanziellen Stabilität des Versicherungsunternehmens abhängen. Die Kombination aus staatlicher und privater Rentenversicherung kann die finanzielle Absicher **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie kann man ein effektives Vorsorgekonzept für die finanzielle Absicherung im Alter entwickeln?
1. Einkommens- und Ausgabensituation analysieren, um den finanziellen Bedarf im Alter zu ermitteln. 2. Frühzeitig mit dem Sparen für die Altersvorsorge beginnen, z.B. durch private Rentenversicherungen oder betriebliche Altersvorsorge. 3. Regelmäßig die finanzielle Situation überprüfen und bei Bedarf Anpassungen vornehmen, um das Vorsorgekonzept zu optimieren. **
-
Wie kann man ein effektives Vorsorgekonzept für die finanzielle Absicherung im Alter erstellen?
1. Analyse der aktuellen finanziellen Situation und Einkommensquellen. 2. Festlegung von Spar- und Investitionszielen für die Altersvorsorge. 3. Diversifizierung der Anlagen, regelmäßige Überprüfung und Anpassung des Vorsorgekonzepts. **

Wie kann man ein effektives Vorsorgekonzept für finanzielle Absicherung im Alter erstellen?
1. Einkommen und Ausgaben analysieren, um den finanziellen Bedarf im Alter zu ermitteln. 2. Frühzeitig mit dem Sparen für die Altersvorsorge beginnen, z.B. durch private Rentenversicherungen oder betriebliche Altersvorsorge. 3. Regelmäßig die finanzielle Situation überprüfen und bei Bedarf Anpassungen vornehmen, um das Vorsorgekonzept zu optimieren. **
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Firmino:
-
Miotti Firmino Torcolato di Breganze Firmino Miotti 2020Der Torcolato di Breganze von Firmino Miotti ist ein Passito, der aus den Trauben der autochthonen Rebsorte Vespaiolo in reiner Form gewonnen wird. Es handelt sich um einen alten süßen Wein der venetischen Tradition. Sein Name scheint vom lateinischen Begriff torculum abzuleiten, der die Praxis des Pressens von getrockneten Trauben mit der Presse bezeichnete. Es ist ein verführerischer Wein mit einem komplexen und anhaltenden Aromaprofil, das besonders gut zu trockenen Backwaren oder einer Auswahl an gereiftem oder blauen Käse passt. Der Torcolato di Breganze wird von dem Winzer Firmino Miotti mit geduldiger handwerklicher Sorgfalt hergestellt. Das kleine Familienunternehmen befindet sich im Gebiet von Breganze, nördlich der Stadt Vicenza. Die Weinberge werden auf dem Colle di Santa Lucia, einem Hügel vulkanischen Ursprungs, kultiviert, der dank sonniger und belüfteter Lagen sowie mineralstoffreicher Böden den Trauben eine perfekte Reifung ermöglicht. Firmino Miotti hat schon immer auf die Wertschätzung der typischen Rebsorten des vicentinischen Gebiets gesetzt, mit dem Ziel, authentische und ehrliche Weine zu produzieren, die mit der Geschichte seines Landes verbunden sind. Der Torcolato ist der höchste qualitative Ausdruck der Weine von Breganze, seit Jahrhunderten als wahre Exzellenz bekannt. Nach der Ernte werden die besten Trauben, die gesündesten und lockersten, in gut belüfteten Räumen zum Trocknen aufgehängt. Im Januar erfolgt die Pressung und die langsame Vinifikation des Mostes, die die Fermentation spontan stoppt und noch Restzucker hinterlässt. Der Torcolato reift etwa 36 Monate in Stahltanks, bevor er abgefüllt wird. Der Dessertwein Torcolato di Breganze aus dem Weingut Firmino Miotti ist das emblematische Etikett des Gebiets, das die große Tradition Venetiens in der Produktion von Süßweinen erneuert. Es handelt sich um ein besonders wertvolles Etikett, das eine kleine Produktion von hoher Qualität repräsentiert. Die Farbe ist bernsteinfarben mit leuchtenden goldenen Reflexen. Das olfaktorische Bild ist weit und facettenreich, mit Aromen von Rosinen, Trockenfrüchten, Datteln, gebackenem Apfel und Honig. Der Geschmack ist weich und umhüllend, mit einem intensiven und süßen Mittelgaumen, der harmonisch in ein Finale übergeht.angenehm frisch und ausgewogen.42,10 €*Versand: 18,90 €Sichere Weiterleitung zum Anbieter
-
Tasse RuhestandDiese Tasse ist eine lustige Geschenkidee für den Ruhestand, die durch die lustigen Sprüche bestimmt für ein Lächeln im Gesicht sorgt. Höhe: 11cmBreite: 14cmFüllmenge: 400mlMaterial: Porzellan ""Ruhestand - Zeit für die schönen Dinge - voll im Stress - lange schlafen - endlich nörgeln - Termine früh genug vereinbaren - innere Werte zählen: Zuckerwerte, Blutwerte, Leberwerte - ...""12,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie beeinflusst die Rentenversicherung die finanzielle Absicherung im Alter?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Ruhestand, die die finanzielle Absicherung im Alter verbessert. Sie sorgt dafür, dass Rentner nicht allein auf ihre Ersparnisse angewiesen sind und verhindert Altersarmut. Durch die Rentenversicherung können Rentner ihren Lebensstandard im Alter aufrechterhalten. **
-
Was sind die wichtigsten Unterschiede zwischen staatlicher und privater Rentenversicherung und wie beeinflussen diese die finanzielle Absicherung im Ruhestand?
Die staatliche Rentenversicherung wird von der Regierung verwaltet und finanziert, während private Rentenversicherungen von Versicherungsunternehmen angeboten werden. Die staatliche Rente basiert auf Beiträgen, die während des Arbeitslebens eingezahlt werden, während private Rentenversicherungen individuell abgeschlossen werden und oft flexiblere Beitragszahlungen und Leistungen bieten. Die staatliche Rente ist oft eine Grundabsicherung im Ruhestand, während private Rentenversicherungen zusätzliche Einkommensquellen bieten können. Die staatliche Rente ist abhängig von politischen Entscheidungen und demografischen Entwicklungen, während private Rentenversicherungen von der finanziellen Stabilität des Versicherungsunternehmens abhängen. Die Kombination aus staatlicher und privater Rentenversicherung kann die finanzielle Absicher **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Ähnliche Suchbegriffe für Firmino
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man ein effektives Vorsorgekonzept für die finanzielle Absicherung im Alter entwickeln?
1. Einkommens- und Ausgabensituation analysieren, um den finanziellen Bedarf im Alter zu ermitteln. 2. Frühzeitig mit dem Sparen für die Altersvorsorge beginnen, z.B. durch private Rentenversicherungen oder betriebliche Altersvorsorge. 3. Regelmäßig die finanzielle Situation überprüfen und bei Bedarf Anpassungen vornehmen, um das Vorsorgekonzept zu optimieren. **
-
Wie kann man ein effektives Vorsorgekonzept für die finanzielle Absicherung im Alter erstellen?
1. Analyse der aktuellen finanziellen Situation und Einkommensquellen. 2. Festlegung von Spar- und Investitionszielen für die Altersvorsorge. 3. Diversifizierung der Anlagen, regelmäßige Überprüfung und Anpassung des Vorsorgekonzepts. **
-
Wie kann man ein effektives Vorsorgekonzept für finanzielle Absicherung im Alter erstellen?
1. Einkommen und Ausgaben analysieren, um den finanziellen Bedarf im Alter zu ermitteln. 2. Frühzeitig mit dem Sparen für die Altersvorsorge beginnen, z.B. durch private Rentenversicherungen oder betriebliche Altersvorsorge. 3. Regelmäßig die finanzielle Situation überprüfen und bei Bedarf Anpassungen vornehmen, um das Vorsorgekonzept zu optimieren. **
-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.