Domain die-altersvorsorge.de kaufen?
Wir ziehen mit dem Projekt
die-altersvorsorge.de um.
Sind Sie am Kauf der Domain
die-altersvorsorge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain die-altersvorsorge.de kaufen?
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
Wie beeinflusst die Rentenversicherung die finanzielle Absicherung im Alter?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Ruhestand, die die finanzielle Absicherung im Alter verbessert. Sie sorgt dafür, dass Rentner nicht allein auf ihre Ersparnisse angewiesen sind und verhindert Altersarmut. Durch die Rentenversicherung können Rentner ihren Lebensstandard im Alter aufrechterhalten. **

Ähnliche Suchbegriffe für Prinzip
Top-Angebote
Produkte zum Begriff Prinzip:
-
Honeywell Home R200S-2 Feuermelder Alarm - Rauchmelder (optisches Prinzip), batteriebetriebenRauchmelder - erkennt Rauch, Stromversorgung mit Batterien, Lärmpegel: 85 dB, selbständig funktionierende Einheit Detektor Honeywell Home R200S-2Behalten Sie die Sicherheit Ihres Hauses jederzeit unter Kontrolle. Der Melder Honeywell Home R200S-2 erkennt mit Hilfe eines optischen Sensors perfekt das Auftreten ein23,34 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Honeywell Home R200S-N2 Vernetzter Brandmelder - Rauch (optisches Prinzip), batteriebetriebenRauchmelder - erkennt Rauch, Stromversorgung mit Batterien, Lärmpegel: 85 dB, selbständig funktionierende Einheit Detektor Honeywell Home R200S-N2Behalten Sie die Sicherheit Ihres Zuhauses jederzeit unter Kontrolle. Der Melder Honeywell Home R200S-2 erkennt mit Hilfe eines optischen Sensors perfekt das Auftreten40,37 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Was sind die wichtigsten Unterschiede zwischen staatlicher und privater Rentenversicherung und wie beeinflussen diese die finanzielle Absicherung im Ruhestand?
Die staatliche Rentenversicherung wird von der Regierung verwaltet und finanziert, während private Rentenversicherungen von Versicherungsunternehmen angeboten werden. Die staatliche Rente basiert auf Beiträgen, die während des Arbeitslebens eingezahlt werden, während private Rentenversicherungen individuell abgeschlossen werden und oft flexiblere Beitragszahlungen und Leistungen bieten. Die staatliche Rente ist oft eine Grundabsicherung im Ruhestand, während private Rentenversicherungen zusätzliche Einkommensquellen bieten können. Die staatliche Rente ist abhängig von politischen Entscheidungen und demografischen Entwicklungen, während private Rentenversicherungen von der finanziellen Stabilität des Versicherungsunternehmens abhängen. Die Kombination aus staatlicher und privater Rentenversicherung kann die finanzielle Absicher **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie kann man ein effektives Vorsorgekonzept für die finanzielle Absicherung im Alter entwickeln?
1. Einkommens- und Ausgabensituation analysieren, um den finanziellen Bedarf im Alter zu ermitteln. 2. Frühzeitig mit dem Sparen für die Altersvorsorge beginnen, z.B. durch private Rentenversicherungen oder betriebliche Altersvorsorge. 3. Regelmäßig die finanzielle Situation überprüfen und bei Bedarf Anpassungen vornehmen, um das Vorsorgekonzept zu optimieren. **
-
Wie kann man ein effektives Vorsorgekonzept für die finanzielle Absicherung im Alter erstellen?
1. Analyse der aktuellen finanziellen Situation und Einkommensquellen. 2. Festlegung von Spar- und Investitionszielen für die Altersvorsorge. 3. Diversifizierung der Anlagen, regelmäßige Überprüfung und Anpassung des Vorsorgekonzepts. **

Wie kann man ein effektives Vorsorgekonzept für finanzielle Absicherung im Alter erstellen?
1. Einkommen und Ausgaben analysieren, um den finanziellen Bedarf im Alter zu ermitteln. 2. Frühzeitig mit dem Sparen für die Altersvorsorge beginnen, z.B. durch private Rentenversicherungen oder betriebliche Altersvorsorge. 3. Regelmäßig die finanzielle Situation überprüfen und bei Bedarf Anpassungen vornehmen, um das Vorsorgekonzept zu optimieren. **
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Prinzip:
-
ROBA Lernturm, Montessori-Prinzip, aus HolzHöhenverstellung für wachsende Bedürfnisse Die drei Einstellmöglichkeiten der Standfläche und der Stufen erlauben eine schrittweise Anpassung an die Körpergröße des Kindes. Eltern profitieren davon, weil der Turm so über Jahre hinweg nutzbar bleibt und die Investition länger trägt. Die Einstellung erfolgt werkzeugfrei bzw. mit den beiliegenden Schrauben, was den Wechsel zwischen den Höhen unkompliziert macht. Geländer und Leiterfunktion für selbstständigen Auf- und Abstieg Die integrierte Leiterstufe kombiniert mit dem umlaufenden Geländer unterstützt das Kind beim eigenständigen Ein- und Aussteigen. Diese Mechanik fördert die motorische Entwicklung und gibt dem Kind Sicherheit beim Stehen auf der Plattform. Das Design minimiert gleichzeitig kipp- und abrutschrisiken. Stabilität und Materialwahl für sicheren Dauergebrauch Die Ausführung aus MDF sorgt für eine glatte Oberfläche und eine solide Basis. Die Angabe zur Belastbarkeit bis 80 kg dokumentiert, dass der Turm auch bei aktivem Gebrauch stabil bleibt. Die lackierte Oberfläche ist pflegeleicht und erleichtert die Reinigung nach Verwendung im Küchenumfeld. Produktmerkmale Merkmal Wert Farbe: Weiß Altersempfehlung: ab 1 Jahr Belastbarkeit: max. 80 kg Material: Holz MDF lackiert Maße: ca. L 47 x B 45 x H 90 cm Gewicht: ca. 7 kg Lieferumfang: Zur Selbstmontage inklusive Schrauben Warnhinweis: Achtung! Lasse dein Kind nicht unbeaufsichtigt. Dieses Produkt ist kein Spielzeug. Wenn es sich nicht in Verwendung befindet, für Kinder unerreichbar aufbewahren. FAQ Für welches Alter ist der Lernturm geeignet? Der Lernturm ist ab einer Altersempfehlung von 1 Jahr vorgesehen und wurde konzipiert, um Kleinkindern einen sicheren Standplatz zum Mitmachen an Alltagstätigkeiten zu bieten. Wie wird die Höhe verstellt? Die Standfläche und die Leiterstufen sind dreifach verstellbar; die Höhen werden mittels der mitgelieferten Schrauben fixiert, sodass die Plattform fest und sicher sitzt. Ist die Montage kompliziert? Die Lieferung enthält das Montagematerial; die Montage ist für Personen mit grundlegenden handwerklichen Kenntnissen gut zu bewältigen. Eine Anleitung liegt bei, und der Aufbau ist in wenigen Schritten abgeschlossen. Ist der Lernturm auch in anderen Farben erhältlich? Diese Variante ist in Weiß beschrieben. Informationen zu weiteren Farbvarianten sind im Produktangebot auf der Webseite vermerkt.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
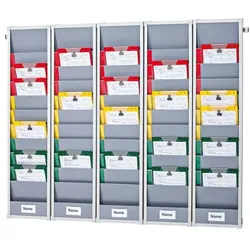
EICHNER Einstecktafel nach Kanban-Prinzip (5 Segmente) grauEinstecktafel nach Kanban-Prinzip (5 Segmente), Maße der Tafel (B x H): 170 x 128 cm, Verwendung: für mehrere Personen, magnetisch: Nein, Gewicht: 25.1 kg, Material: Aluminium, Kunststoff, Besonderheiten: abnehmbare Einzelsegmente, max. Anzahl der Mitarbeiterpositionen: 5, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel822,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Honeywell Home R200S-2 Feuermelder Alarm - Rauchmelder (optisches Prinzip), batteriebetriebenRauchmelder - erkennt Rauch, Stromversorgung mit Batterien, Lärmpegel: 85 dB, selbständig funktionierende Einheit Detektor Honeywell Home R200S-2Behalten Sie die Sicherheit Ihres Hauses jederzeit unter Kontrolle. Der Melder Honeywell Home R200S-2 erkennt mit Hilfe eines optischen Sensors perfekt das Auftreten ein23,34 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Honeywell Home R200S-N2 Vernetzter Brandmelder - Rauch (optisches Prinzip), batteriebetriebenRauchmelder - erkennt Rauch, Stromversorgung mit Batterien, Lärmpegel: 85 dB, selbständig funktionierende Einheit Detektor Honeywell Home R200S-N2Behalten Sie die Sicherheit Ihres Zuhauses jederzeit unter Kontrolle. Der Melder Honeywell Home R200S-2 erkennt mit Hilfe eines optischen Sensors perfekt das Auftreten40,37 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie beeinflusst die Rentenversicherung die finanzielle Absicherung im Alter?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Ruhestand, die die finanzielle Absicherung im Alter verbessert. Sie sorgt dafür, dass Rentner nicht allein auf ihre Ersparnisse angewiesen sind und verhindert Altersarmut. Durch die Rentenversicherung können Rentner ihren Lebensstandard im Alter aufrechterhalten. **
-
Was sind die wichtigsten Unterschiede zwischen staatlicher und privater Rentenversicherung und wie beeinflussen diese die finanzielle Absicherung im Ruhestand?
Die staatliche Rentenversicherung wird von der Regierung verwaltet und finanziert, während private Rentenversicherungen von Versicherungsunternehmen angeboten werden. Die staatliche Rente basiert auf Beiträgen, die während des Arbeitslebens eingezahlt werden, während private Rentenversicherungen individuell abgeschlossen werden und oft flexiblere Beitragszahlungen und Leistungen bieten. Die staatliche Rente ist oft eine Grundabsicherung im Ruhestand, während private Rentenversicherungen zusätzliche Einkommensquellen bieten können. Die staatliche Rente ist abhängig von politischen Entscheidungen und demografischen Entwicklungen, während private Rentenversicherungen von der finanziellen Stabilität des Versicherungsunternehmens abhängen. Die Kombination aus staatlicher und privater Rentenversicherung kann die finanzielle Absicher **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Ähnliche Suchbegriffe für Prinzip
-
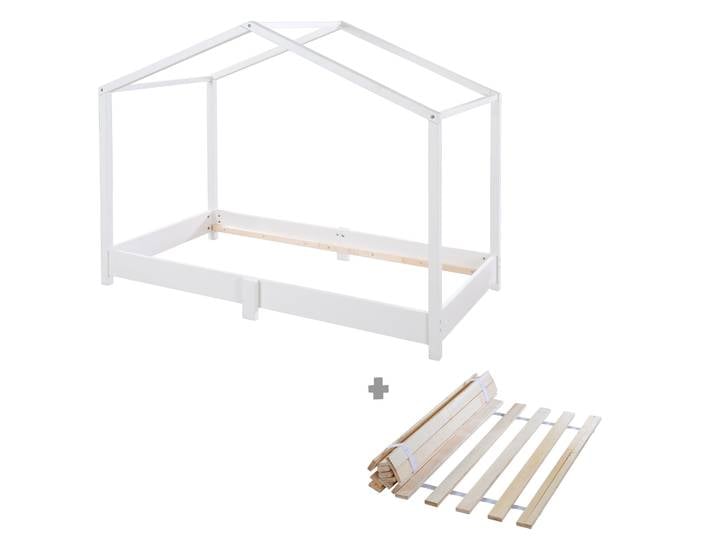
Hausbett 70 x 140 cm - Bodenbett nach Montessori Prinzip - Holz weiß<p>Das <strong>Hausbett</strong> mit einer Liegefläche von <strong>70 x 140 cm</strong> ist die perfekte Schlaflösung für dein Kind, die nicht nur funktional, sondern auch stilvoll ist. Dieses <strong>Bodenbett</strong> wurde nach dem <strong>Montessori Prinzip</strong> entworfen, um die Selbstständigkeit und Kreativität deines Kindes zu fördern. Durch die niedrige Bauweise kann dein Kind sicher und einfach ein- und aussteigen, was das Schlafen zu einem selbstbestimmten Erlebnis macht.</p><p>Hergestellt aus hochwertigem <strong>Holz</strong>, überzeugt das Bett durch seine robuste Konstruktion und Langlebigkeit. Die schlichte <strong>weiße Farbe</strong> fügt sich harmonisch in jedes Kinderzimmer ein und lässt sich mühelos mit verschiedenen Einrichtungsstilen kombinieren. Das Design des Bettes erinnert an ein kleines Haus, was die Fantasie anregt und eine gemütliche Atmosphäre schafft.</p><p>Mit den Maßen von <strong>Breite: 70 cm, Länge: 140 cm</strong> bietet das Bett ausreichend Platz für einen erholsamen Schlaf. Die offene Gestaltung ermöglicht es deinem Kind, sich sicher und geborgen zu fühlen, während es gleichzeitig die Freiheit hat, seine Umgebung zu erkunden. Das <strong>Hausbett</strong> ist nicht nur ein Schlafplatz, sondern auch ein Spielort, der die Kreativität deines Kindes anregt und zum Träumen einlädt.</p>219,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Michael Otto PrinzipDas Michael Otto Prinzip , Neugierde und Phantasie sind für Michael Otto, den Hamburger Unternehmer und Aufsichtsratsvorsitzenden der Otto Group, nicht nur die Grundlagen für seinen wirtschaftlichen Erfolg, sondern auch die Prinzipien seiner Weltwahrnehmung. Er interessiert sich für die Menschen und will die Welt und ihre Probleme verstehen und an deren Lösung mitarbeiten. Deshalb formuliert er in acht Essays die Prinzipien seines unternehmerischen Handelns und gesellschaftlichen Engagements und entwickelt pragmatische Vorschläge für wichtige Zukunftsfragen. Diese stellt er gemeinsam mit renommierten Gastautoren zur Diskussion: zur digitalen und kulturellen Transformation der Wirtschaft, zu den neuen Rahmenbedingungen der Globalisierung, zur sozialen und ökologischen Verantwortung von Unternehmen insbesondere in den globalen Lieferketten und zur Rolle von Kultur und Bildung in der Demokratie. Mit Gastbeiträgen von Simone Bagel-Trah, Aufsichtsratsvorsitzende und Vorsitzende des Gesellschafterausschusses des Henkel-Konzerns, Christoph Bornschein, Gründer und Geschäftsführer TLGG, Carsten Brosda, Senator für Kultur und Medien der Freien und Hansestadt Hamburg, Kirsten Fehrs, stellvertretende Ratsvorsitzende der Evangelischen Kirche in Deutschland (EKD), Maja Göpel, Honorarprofessorin an der Leuphana Universität Lüneburg, Ingvild Goetz, Sammlung Goetz, Susanne Klatten, Aufsichtsrätin der BMW Group und der ALTANA AG, Horst Köhler, Bundespräsident a.D., Clemens Malich, Cellist und Dirigent, künstlerischer Leiter der Mendelssohn-Orchesterfamilie, Gerd Müller, Bundesentwicklungsminister a.D. und Generaldirektor der Organisation der Vereinten Nationen für industrielle Entwicklung (UNIDO), Harald Welzer, Mitbegründer und Direktor von FUTURZWEI. Stiftung Zukunftsfähigkeit sowie Gerhard Steidl, Verleger. Konzept und Realisation: Thomas Huber , Lenksäulen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20230331, Produktform: Leinen, Fotograph: Bartsch, Werner, Redaktion: Otto, Michael, Seitenzahl/Blattzahl: 400, Keyword: Bildung; Demokratie; Globalisierung; Kultur; Lieferketten; Otto Group; Unternehmen; Wirtschaft; gesellschaftliches Engagement; soziale Verantwortung; unternehmerisches Handeln; ökologische Verantwortung, Fachschema: Ethik / Unternehmensethik~Unternehmensethik, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Steidl GmbH & Co.OHG, Verlag: Steidl GmbH & Co.OHG, Verlag: Steidl GmbH & Co. OHG, Länge: 275, Breite: 190, Höhe: 40, Gewicht: 1554, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man ein effektives Vorsorgekonzept für die finanzielle Absicherung im Alter entwickeln?
1. Einkommens- und Ausgabensituation analysieren, um den finanziellen Bedarf im Alter zu ermitteln. 2. Frühzeitig mit dem Sparen für die Altersvorsorge beginnen, z.B. durch private Rentenversicherungen oder betriebliche Altersvorsorge. 3. Regelmäßig die finanzielle Situation überprüfen und bei Bedarf Anpassungen vornehmen, um das Vorsorgekonzept zu optimieren. **
-
Wie kann man ein effektives Vorsorgekonzept für die finanzielle Absicherung im Alter erstellen?
1. Analyse der aktuellen finanziellen Situation und Einkommensquellen. 2. Festlegung von Spar- und Investitionszielen für die Altersvorsorge. 3. Diversifizierung der Anlagen, regelmäßige Überprüfung und Anpassung des Vorsorgekonzepts. **
-
Wie kann man ein effektives Vorsorgekonzept für finanzielle Absicherung im Alter erstellen?
1. Einkommen und Ausgaben analysieren, um den finanziellen Bedarf im Alter zu ermitteln. 2. Frühzeitig mit dem Sparen für die Altersvorsorge beginnen, z.B. durch private Rentenversicherungen oder betriebliche Altersvorsorge. 3. Regelmäßig die finanzielle Situation überprüfen und bei Bedarf Anpassungen vornehmen, um das Vorsorgekonzept zu optimieren. **
-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.