Domain die-altersvorsorge.de kaufen?
Wir ziehen mit dem Projekt
die-altersvorsorge.de um.
Sind Sie am Kauf der Domain
die-altersvorsorge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain die-altersvorsorge.de kaufen?
Wann lohnt sich ein ETF Sparplan?
Ein ETF Sparplan lohnt sich in der Regel, wenn man langfristig in den Aktienmarkt investieren möchte, da ETFs eine breite Diversifikation bieten und das Risiko streuen. Zudem sind ETF Sparpläne kostengünstig, da die Gebühren im Vergleich zu aktiv gemanagten Fonds oft niedriger sind. Durch regelmäßige Einzahlungen können Anleger vom Cost-Average-Effekt profitieren und so von Kursschwankungen profitieren. Ein ETF Sparplan eignet sich auch für Anleger, die nicht viel Zeit für die Auswahl und Verwaltung von Einzelaktien haben, da ETFs passiv verwaltet werden und den Markt abbilden. Letztendlich ist ein ETF Sparplan eine gute Möglichkeit, um langfristig Vermögen aufzubauen und von den Renditechancen des Aktienmarktes zu profitieren. **
Wann lohnt sich eine Rentenversicherung?
Eine Rentenversicherung lohnt sich vor allem für Personen, die keine andere ausreichende Altersvorsorge haben. Sie bietet eine regelmäßige Einkommensquelle im Alter und schützt vor Altersarmut. Zudem können staatliche Förderungen wie die Riester-Rente oder die betriebliche Altersvorsorge die Rentenversicherung attraktiver machen. Es ist wichtig, frühzeitig mit dem Aufbau einer Rentenversicherung zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Altersvorsorge aufzubauen. Letztendlich hängt die Rentabilität einer Rentenversicherung auch von individuellen Faktoren wie Lebenssituation, Einkommen und Lebenserwartung ab. **
Ähnliche Suchbegriffe für Lohnt
Top-Angebote
Produkte zum Begriff Lohnt:
-
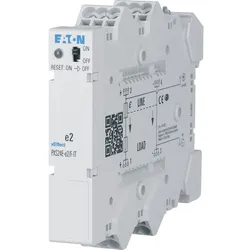
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Lohnt sich ein Altersvorsorge-Basisrentenvertrag?
Die Entscheidung, ob sich ein Altersvorsorge-Basisrentenvertrag lohnt, hängt von verschiedenen Faktoren ab. Zum einen ist es wichtig, wie hoch das zu versteuernde Einkommen ist, da Beiträge zur Basisrente steuerlich absetzbar sind. Zum anderen spielt die individuelle Lebenssituation eine Rolle, wie beispielsweise die geplante Rentenlänge und die persönlichen finanziellen Möglichkeiten. Es ist ratsam, sich von einem unabhängigen Finanzberater beraten zu lassen, um die individuelle Situation zu bewerten und eine fundierte Entscheidung zu treffen. **
-
Wann lohnt sich die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge lohnt sich in der Regel für Arbeitnehmer, die langfristig bei einem Unternehmen beschäftigt sind und dort eine Zusatzrente aufbauen möchten. Insbesondere wenn der Arbeitgeber Zuschüsse zur betrieblichen Altersvorsorge leistet oder die Beiträge steuer- und sozialabgabenfrei sind, kann sich die Vorsorge finanziell lohnen. Zudem bietet die betriebliche Altersvorsorge oft attraktive Renditemöglichkeiten und ermöglicht eine zusätzliche Absicherung im Alter. Es ist ratsam, sich individuell beraten zu lassen, um zu prüfen, ob die betriebliche Altersvorsorge im eigenen Fall sinnvoll ist. **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie beeinflusst die Rentenversicherung die finanzielle Absicherung im Alter?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Ruhestand, die die finanzielle Absicherung im Alter verbessert. Sie sorgt dafür, dass Rentner nicht allein auf ihre Ersparnisse angewiesen sind und verhindert Altersarmut. Durch die Rentenversicherung können Rentner ihren Lebensstandard im Alter aufrechterhalten. **

Was sind die wichtigsten Unterschiede zwischen staatlicher und privater Rentenversicherung und wie beeinflussen diese die finanzielle Absicherung im Ruhestand?
Die staatliche Rentenversicherung wird von der Regierung verwaltet und finanziert, während private Rentenversicherungen von Versicherungsunternehmen angeboten werden. Die staatliche Rente basiert auf Beiträgen, die während des Arbeitslebens eingezahlt werden, während private Rentenversicherungen individuell abgeschlossen werden und oft flexiblere Beitragszahlungen und Leistungen bieten. Die staatliche Rente ist oft eine Grundabsicherung im Ruhestand, während private Rentenversicherungen zusätzliche Einkommensquellen bieten können. Die staatliche Rente ist abhängig von politischen Entscheidungen und demografischen Entwicklungen, während private Rentenversicherungen von der finanziellen Stabilität des Versicherungsunternehmens abhängen. Die Kombination aus staatlicher und privater Rentenversicherung kann die finanzielle Absicher **
Für wen lohnt sich die betriebliche Altersvorsorge?
Für wen lohnt sich die betriebliche Altersvorsorge? Die betriebliche Altersvorsorge lohnt sich in erster Linie für Arbeitnehmer, die langfristig im selben Unternehmen tätig sind und dort auch in Rente gehen möchten. Sie profitieren von den steuerlichen Vorteilen und der Möglichkeit, zusätzliches Geld für die Rente anzusparen. Auch für Arbeitgeber kann die betriebliche Altersvorsorge attraktiv sein, da sie damit ihre Mitarbeiter langfristig binden und motivieren können. Selbstständige oder Freiberufler können hingegen nicht von der betrieblichen Altersvorsorge profitieren, da sie keinen Arbeitgeber haben, der diese Form der Altersvorsorge anbietet. **
Top-Angebote
Produkte zum Begriff Lohnt:
-
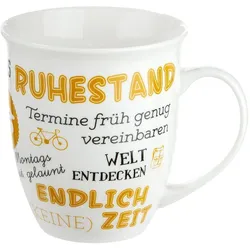
Tasse RuhestandDiese Tasse ist eine lustige Geschenkidee für den Ruhestand, die durch die lustigen Sprüche bestimmt für ein Lächeln im Gesicht sorgt. Höhe: 11cmBreite: 14cmFüllmenge: 400mlMaterial: Porzellan ""Ruhestand - Zeit für die schönen Dinge - voll im Stress - lange schlafen - endlich nörgeln - Termine früh genug vereinbaren - innere Werte zählen: Zuckerwerte, Blutwerte, Leberwerte - ...""12,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
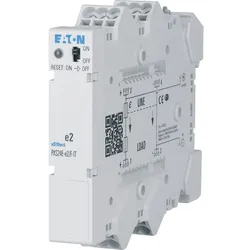
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann lohnt sich ein ETF Sparplan?
Ein ETF Sparplan lohnt sich in der Regel, wenn man langfristig in den Aktienmarkt investieren möchte, da ETFs eine breite Diversifikation bieten und das Risiko streuen. Zudem sind ETF Sparpläne kostengünstig, da die Gebühren im Vergleich zu aktiv gemanagten Fonds oft niedriger sind. Durch regelmäßige Einzahlungen können Anleger vom Cost-Average-Effekt profitieren und so von Kursschwankungen profitieren. Ein ETF Sparplan eignet sich auch für Anleger, die nicht viel Zeit für die Auswahl und Verwaltung von Einzelaktien haben, da ETFs passiv verwaltet werden und den Markt abbilden. Letztendlich ist ein ETF Sparplan eine gute Möglichkeit, um langfristig Vermögen aufzubauen und von den Renditechancen des Aktienmarktes zu profitieren. **
-
Wann lohnt sich eine Rentenversicherung?
Eine Rentenversicherung lohnt sich vor allem für Personen, die keine andere ausreichende Altersvorsorge haben. Sie bietet eine regelmäßige Einkommensquelle im Alter und schützt vor Altersarmut. Zudem können staatliche Förderungen wie die Riester-Rente oder die betriebliche Altersvorsorge die Rentenversicherung attraktiver machen. Es ist wichtig, frühzeitig mit dem Aufbau einer Rentenversicherung zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Altersvorsorge aufzubauen. Letztendlich hängt die Rentabilität einer Rentenversicherung auch von individuellen Faktoren wie Lebenssituation, Einkommen und Lebenserwartung ab. **
-
Lohnt sich ein Altersvorsorge-Basisrentenvertrag?
Die Entscheidung, ob sich ein Altersvorsorge-Basisrentenvertrag lohnt, hängt von verschiedenen Faktoren ab. Zum einen ist es wichtig, wie hoch das zu versteuernde Einkommen ist, da Beiträge zur Basisrente steuerlich absetzbar sind. Zum anderen spielt die individuelle Lebenssituation eine Rolle, wie beispielsweise die geplante Rentenlänge und die persönlichen finanziellen Möglichkeiten. Es ist ratsam, sich von einem unabhängigen Finanzberater beraten zu lassen, um die individuelle Situation zu bewerten und eine fundierte Entscheidung zu treffen. **
-
Wann lohnt sich die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge lohnt sich in der Regel für Arbeitnehmer, die langfristig bei einem Unternehmen beschäftigt sind und dort eine Zusatzrente aufbauen möchten. Insbesondere wenn der Arbeitgeber Zuschüsse zur betrieblichen Altersvorsorge leistet oder die Beiträge steuer- und sozialabgabenfrei sind, kann sich die Vorsorge finanziell lohnen. Zudem bietet die betriebliche Altersvorsorge oft attraktive Renditemöglichkeiten und ermöglicht eine zusätzliche Absicherung im Alter. Es ist ratsam, sich individuell beraten zu lassen, um zu prüfen, ob die betriebliche Altersvorsorge im eigenen Fall sinnvoll ist. **
Ähnliche Suchbegriffe für Lohnt
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie beeinflusst die Rentenversicherung die finanzielle Absicherung im Alter?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Ruhestand, die die finanzielle Absicherung im Alter verbessert. Sie sorgt dafür, dass Rentner nicht allein auf ihre Ersparnisse angewiesen sind und verhindert Altersarmut. Durch die Rentenversicherung können Rentner ihren Lebensstandard im Alter aufrechterhalten. **
-
Was sind die wichtigsten Unterschiede zwischen staatlicher und privater Rentenversicherung und wie beeinflussen diese die finanzielle Absicherung im Ruhestand?
Die staatliche Rentenversicherung wird von der Regierung verwaltet und finanziert, während private Rentenversicherungen von Versicherungsunternehmen angeboten werden. Die staatliche Rente basiert auf Beiträgen, die während des Arbeitslebens eingezahlt werden, während private Rentenversicherungen individuell abgeschlossen werden und oft flexiblere Beitragszahlungen und Leistungen bieten. Die staatliche Rente ist oft eine Grundabsicherung im Ruhestand, während private Rentenversicherungen zusätzliche Einkommensquellen bieten können. Die staatliche Rente ist abhängig von politischen Entscheidungen und demografischen Entwicklungen, während private Rentenversicherungen von der finanziellen Stabilität des Versicherungsunternehmens abhängen. Die Kombination aus staatlicher und privater Rentenversicherung kann die finanzielle Absicher **
-
Für wen lohnt sich die betriebliche Altersvorsorge?
Für wen lohnt sich die betriebliche Altersvorsorge? Die betriebliche Altersvorsorge lohnt sich in erster Linie für Arbeitnehmer, die langfristig im selben Unternehmen tätig sind und dort auch in Rente gehen möchten. Sie profitieren von den steuerlichen Vorteilen und der Möglichkeit, zusätzliches Geld für die Rente anzusparen. Auch für Arbeitgeber kann die betriebliche Altersvorsorge attraktiv sein, da sie damit ihre Mitarbeiter langfristig binden und motivieren können. Selbstständige oder Freiberufler können hingegen nicht von der betrieblichen Altersvorsorge profitieren, da sie keinen Arbeitgeber haben, der diese Form der Altersvorsorge anbietet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.